

Рейтинговое агентство НКР подтвердило кредитный рейтинг ООО «ОТЭКО-Портсервис» (далее — «ОТЭКО-Портсервис», «компания») на уровне A.ru; прогноз по кредитному рейтингу остался стабильным.
Резюме
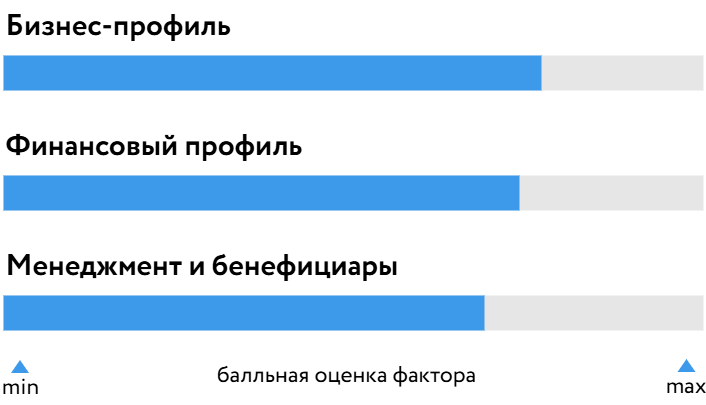
- Положительное влияние на оценку бизнес-профиля ООО «ОТЭКО-Портсервис» оказывают сильные позиции на российском рынке перевалки навалочных грузов, благоприятное географическое положение, расширение диверсификации переваливаемых грузов в рамках стратегии при обширной географии стран и низкой концентрации покупателей и ключевых поставщиков; однако её сдерживает волатильность рыночной конъюнктуры российского экспорта угля и ставок его перевалки.
- Оценку финансового профиля ООО «ОТЭКО-Портсервис» поддерживают высокий уровень ликвидности, умеренно высокие оценки структуры фондирования и рентабельности, умеренный запас прочности по обслуживанию долга, при этом долговая нагрузка компании остаётся повышенной.
- Компания характеризуется низкими акционерными рисками и прозрачной структурой владения, положительной кредитной историей и платёжной дисциплиной.
- Качество корпоративного управления, стратегического планирования и управления операционными рисками оценивается НКР как высокое.
Структура БОСК
Информация о рейтингуемом лице
ООО «ОТЭКО-Портсервис» является оператором Таманского терминала навалочных грузов (ТТНГ), запущенного в 2019 году. Компания предоставляет услуги перевалки угля, серы, железорудного сырья и минеральных удобрений. Погрузочные мощности ТТНГ по перевалке угля и железорудного сырья составляют до 60 млн тонн в год, серы и удобрений — до 10 млн тонн в год.
Обоснование рейтингового действия
Факторы, определяющие уровень БОСК: a
Сильные позиции на волатильном рынке
Оценку бизнес-профиля «ОТЭКО-Портсервис» определяют сильные рыночные позиции и конкурентные преимущества в перевалке навалочных грузов: по итогам 2025 года морской порт Тамань входил
в топ-10 в России. ТТНГ — единственный современный специализированный глубоководный терминал на юге страны с технологически развитой припортовой инфраструктурой, расположен на небольшом расстоянии от основных угледобывающих регионов и представляет собой комплекс «железная дорога — порт — терминал».
Объёмы перевалки ТТНГ в 2024 году резко сократились, котировки на уголь снизились. Однако в 2025 году объём перевалки ТТНГ увеличился на 66%, до 21 млн тонн, в связи с восстановлением спроса на перевалку угля и запуском линии перевалки железорудного сырья. При этом сохранение негативной динамики мировых и российских цен на уголь в совокупности с укреплением рубля относительно доллара США сузили экспортный потенциал производителей угля РФ, и выручка компании за 2025 год почти не изменилась (–1%, до 30,5 млрд руб.).
В I полугодии 2026 года общий объём перевалки был на 58% больше, чем за аналогичный период 2025 года, в том числе благодаря запуску линии для минеральных удобрений и росту перевалки угля более чем на треть. Выручка компании в I полугодии 2026 года выросла на 23%. По итогам 9 месяцев 2026 года рост объёмов перевалки замедлился до 16%, выручки — до 15% в связи с ограничениями судоходства в Азово-Черноморском бассейне.
НКР отмечает волатильность перевалки угля на фоне колебаний рыночной конъюнктуры, однако диверсификация бизнеса и заметный рост доли высокомаржинальных грузов позволяют «ОТЭКО-Портсервис» удерживать высокие рыночные позиции. В 2023–2025 годах компания построила серный терминал и терминал минеральных удобрений, чтобы диверсифицировать виды навалочных грузов, в результате доли железорудного сырья, серы и минеральных удобрений увеличились при сокращении перевалки энергетического угля. В 2025 году доля угля в перевалке сократилась с 93% до 77%, доля серы составила 6%, а доля более маржинального железорудного сырья выросла до 13%. Экспорт серы приостановлен с 1 июля до 31 декабря 2026 года для поддержания внутреннего рынка, в связи с чем терминал адаптировал эту линию под перевалку иных навалочных грузов, чтобы привлечь дополнительный денежный поток.
Сильную оценку бизнес-профиля поддерживают географическая диверсификация рынков продаж (Турция, Индия и Китай остаются приоритетными экспортными направлениями), низкие показатели зависимости от поставщиков, диверсифицированная клиентская база и значительная доля законтрактованной на год вперёд выручки.
Повышенная долговая нагрузка при высоких оценках ликвидности
Оценку финансового профиля ООО «ОТЭКО-Портсервис» поддерживают высокий уровень ликвидности, умеренно высокие оценки структуры фондирования и рентабельности, умеренный запас прочности по обслуживанию долга; вместе с тем долговая нагрузка компании остаётся повышенной.
За 12 месяцев, завершившихся 30.06.2026 г., OIBDA сократилась на 17%, несмотря на рост выручки. Во второй половине 2025 года компания зафиксировала операционный убыток из-за роста себестоимости по причине увеличения тарифов на обслуживание вагонов, однако в первой половине 2026 года рост операционной прибыли восстановился на фоне оптимизации расходов.
На 30.06.2026 г. долговая нагрузка «ОТЭКО-Портсервис», определяемая НКР как отношение совокупного долга к операционной прибыли (OIBDA), составила 4,8 против 4,0 годом ранее. НКР ожидает, что долговая нагрузка компании не превысит 2,5 в течение 12 месяцев по 30.06.2027 г. вследствие ожидаемого роста перевалки и контрактации балкеров, а также принимая во внимание график погашения кредитов и размещение облигаций на 500 млн руб. в октябре 2026 года.
Запас прочности по обслуживанию долга снизился за счёт влияния высоких процентных расходов, однако оценивается агентством как умеренный благодаря сильному денежному потоку и комфортному графику погашения обязательств до 2031 года. Компания продолжает осуществлять капитальные вложения в развитие инфраструктуры, фондируя их преимущественно заёмными средствами. Покрытие процентных расходов за счет OIBDA за 12 месяцев, завершившихся 30.06.2026 г., сохранилось на уровне 1,1 (годом ранее было 1,0), и в дальнейшем НКР ожидает улучшения данного соотношения.
Ликвидность «ОТЭКО-Портсервис» оценивается как высокая. На 30.06.2026 г. покрытие текущих обязательств денежными средствами составляло 108%, ликвидными активами — 132%. При оценке показателей ликвидности НКР учитывало наличие у компании неиспользованных лимитов кредитных линий на соответствующие даты.
За 12 месяцев, завершившихся 30.06.2026 г., маржинальность бизнеса ухудшилась, но её оценка в целом осталась умеренно высокой благодаря операционному показателю: рентабельность по OIBDA уменьшилась с 75% до 54%, тогда как рентабельность активов по чистой прибыли стала отрицательной из-за убытка во II полугодии 2025 года.
НКР отмечает высокие оценки структуры фондирования компании: доля собственного капитала на 30.06.2026 г. составляет 47% пассивов в связи с реинвестированием части чистой прибыли. Агентство в рамках оценки структуры фондирования учитывает концентрацию на крупнейшем кредиторе с высоким кредитным качеством, а также займы, выданные в пользу аффилированных структур.
Высокое качество корпоративного управления и управления рисков при низких акционерных рисках
Акционерные риски компании оцениваются как низкие, структура владения прозрачна для агентства.
НКР учитывает высокую степень регламентации корпоративного управления: наличие совета директоров подразделения материнской компании, включая независимых членов, подготовку аудированной консолидированной годовой отчётности по МСФО на полугодовой основе, актуализацию ряда внутрикорпоративных документов, улучшения в области управления рисками и ликвидностью.
Кредитная история и платёжная дисциплина компании оцениваются положительно.
Результаты применения модификаторов
Стресс-тестирование в условиях негативных рыночных тенденций (макрофинансовый стресс, негативные события в отрасли) не оказало существенного влияния на уровень БОСК.
С учётом влияния модификаторов ОСК установлена на уровне a.ru.
Оценка внешнего влияния
НКР не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров.
Кредитный рейтинг ООО «ОТЭКО-Портсервис» подтверждён на уровне A.ru.
Факторы, способные привести к изменению рейтинга
К повышению кредитного рейтинга или улучшению прогноза может привести рост ценовой конъюнктуры на рынках энергетического и коксующегося угля, а также дальнейшая реализация стратегии диверсификации бизнеса за счёт расширения номенклатуры и объемов переваливаемых грузов в структуре выручки с сопутствующим улучшением операционных и финансовых метрик, включая сокращение долговой нагрузки и увеличение запаса прочности по обслуживанию долга.
Кредитный рейтинг может быть снижен, или прогноз может быть ухудшен в случае дальнейшего падения цен на рынках энергетического и коксующегося угля, влекущего за собой ослабление финансового положения компании, а также реализации рисков ограничения судоходства, экспортных поставок из российских портов и ограничений на получение экспортёрами оплаты поставленной продукции.
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
общество с ограниченной ответственностью «ОТЭКО-Портсервис» |
|
Сокращённое наименование рейтингуемого лица |
ООО «ОТЭКО-Портсервис» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
2352039652 |
При присвоении кредитного рейтинга ООО «ОТЭКО-Портсервис» использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации нефинансовым компаниям с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга нефинансовым компаниям; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитный рейтинг присвоен по национальной рейтинговой шкале.
Кредитный рейтинг ООО «ОТЭКО-Портсервис» был впервые опубликован 08.04.2022 г.
Присвоение кредитного рейтинга и определение прогноза по кредитному рейтингу основываются на информации, предоставленной ООО «ОТЭКО-Портсервис», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием консолидированной финансовой отчётности по МСФО, составленной на 30.06.2026 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитный рейтинг является запрошенным, ООО «ОТЭКО-Портсервис» принимало участие в процессе присвоения кредитного рейтинга.
Пересмотр кредитного рейтинга и прогноза по кредитному рейтингу ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало ООО «ОТЭКО-Портсервис» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитного рейтинга и определения прогноза по кредитному рейтингу ООО «ОТЭКО-Портсервис» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и/или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
Ключевые финансовые показатели млрд руб.- Базовая ОСК a
- Peer-анализ —
- Стресс-тест —
- ОСК a.ru
- Внешнее влияние —
- Рейтинг A.ru
- Прогноз стабильный
о рейтингуемом лице: ООО «ОТЭКО-Портсервис»