

Рейтинговое агентство НКР подтвердило кредитный рейтинг ООО «ДелоПортс» (далее — «ДелоПортс», «компания») на уровне AA.ru и изменило прогноз по кредитному рейтингу с неопределённого на стабильный.
Резюме
- Положительное влияние на оценку бизнес-профиля «ДелоПортс» оказывают сильные позиции на российском рынке стивидорных услуг, благоприятное географическое положение, значительная диверсификация клиентов и низкая концентрация на ключевых поставщиках; однако оценку сдерживает волатильность рыночной конъюнктуры экспорта зерновых.
- Снижение оценки собственной кредитоспособности (ОСК) обусловлено ослаблением метрик финансового профиля в части структуры фондирования и сокращением запаса прочности по обслуживанию долга на фоне сохранения повышенной долговой нагрузки. При этом оценку финансового профиля по-прежнему поддерживают очень высокий уровень рентабельности компании и умеренно высокие значения ликвидности.
- «ДелоПортс» характеризуется низкими акционерными рисками и прозрачной структурой владения, положительной кредитной историей, в том числе на рынке публичного долга, и платёжной дисциплиной. Качество корпоративного управления, стратегического планирования и управления операционными рисками оценивается как высокое.
- Прогноз по кредитному рейтингу изменён на стабильный в связи с нотариальным завершением партнёрства действующих бенефициаров и переходом 51% акций компании бенефициару с высоким кредитным качеством.
- Кредитный рейтинг присвоен на 2 ступени выше ОСК компании с учётом умеренной вероятности экстраординарной поддержки со стороны бенефициара с высоким кредитным качеством, доля которого увеличится до 100%, а также значимости компании для поддерживающего лица.
Структура БОСК
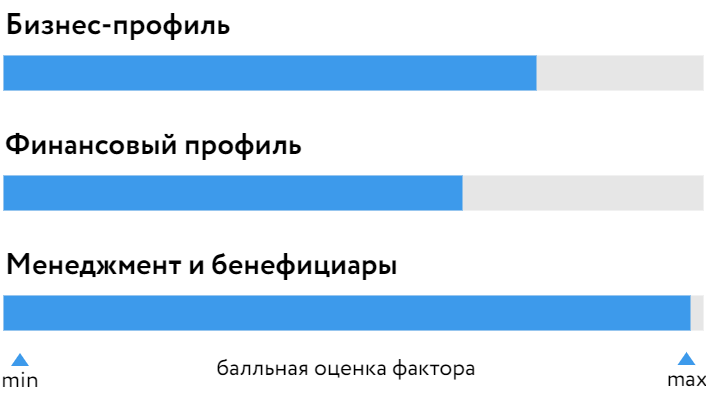
Информация о рейтингуемом лице
ООО «ДелоПортс» — одна из крупнейших стивидорных компаний России, входит в группу компаний «Дело» (далее — «группа»). Объединяет три крупных актива группы: контейнерный терминал НУТЭП — крупнейший в Азово-Черноморском бассейне и второй в России по контейнерному грузообороту; зерновой терминал КСК — крупнейший в стране по грузообороту; сервисная компания «Дело».
Обоснование рейтингового действия
Факторы, определившие уровень БОСК: a+
Сильные позиции на волатильном рынке
Оценку бизнес-профиля «ДелоПортс» определяют сильные рыночные позиции и конкурентные преимущества в перевалке грузов по экспортно-импортным направлениям. Выгодное географическое положение в Азово-Черноморском бассейне, близость к крупным транзитным портам и импортёрам зерновых, технологически развитая припортовая инфраструктура, низкая доля затрат на перевалку в стоимости перевозимых грузов и высокая загрузка терминалов положительно влияют на операционные и финансовые показатели компании.
Совокупный грузооборот «ДелоПортс» в 2025 году снизился на 17% (до 14,4 млн тонн), в том числе за счёт сокращения объёмов перевалки на зерновом терминале КСК на 28% (до 7,4 млн тонн) в связи с сокращением экспортных квот и укреплением рубля в I полугодии 2025 года. Сокращение в I полугодии 2025 года составило 61%, при этом объём перевалки соответствовал средним для января–июня значениям 2017–2022 годов, а не рекордным для экспорта зерновых 2023 и 2024 годам. Во второй половине 2025 года экспорт зерновых восстановился после обнуления квот и 2026 год характеризуется приростом объёмов перевалки на 34% (до 4,8 млн тонн за 8 месяцев 2026 года) на фоне высокого урожая, восстановления экспортного потенциала и обнуления экспортных пошлин до 31.12.2026 г. Однако ограничения судоходства в Азово-Черноморском бассейне являются сдерживающим фактором роста объёмов перевалки на текущий момент.
Контейнерооборот НУТЭП в 2025 году показал исторический максимум на фоне общего роста этого сегмента: на 2% за год, до 624 тыс. TEU (стандартизированных 20-футовых контейнеров). Рост операционных показателей контейнерного сегмента в 2025 году частично компенсировал падение в зерновом, но совокупная выручка группы за этот период сократилась на 19%, а OIBDA — на 23% по сравнению с 2024 годом. При этом динамика контейнерного сегмента 2026 года отражает нормализацию рынка после высоких темпов роста и высокой базы 2025 года: за 8 месяцев 2026 года контейнерооборот НУТЭП снизился на 6% (до 406 тыс. TEU), тем не менее НУТЭП сохранил лидерство в Азово-Черноморском бассейне и занимает второе место среди крупнейших контейнерных терминалов России.
НКР отмечает волатильность перевалки зерновых на фоне колебаний рыночной конъюнктуры, однако диверсификация бизнеса и заметная доля высокомаржинальных грузов позволяют «ДелоПортс» удерживать высокие рыночные позиции. В I полугодии 2026 года 48% выручки компании обеспечил контейнерный сегмент, 46% — зерновой и 6% — сервисный сегмент.
Экспортируемые грузы в основном предназначены для покупателей из стран Ближнего Востока, Северной Африки и Азии. Клиентская база компании достаточно диверсифицирована.
Повышенная долговая нагрузка на фоне сильных показателей рентабельности
Снижение оценки собственной кредитоспособности (ОСК) компании обусловлено ослаблением метрик финансового профиля в части структуры фондирования и сокращением запаса прочности по обслуживанию долга на фоне сохранения повышенной долговой нагрузки. При этом оценку финансового профиля по-прежнему поддерживают очень высокий уровень рентабельности компании и умеренно высокие значения ликвидности.
Долговая нагрузка сохраняется на повышенном уровне, в том числе в связи с переводом ещё в 2024 году кредитных обязательств холдинговых компаний группы на зерновой терминал КСК (входит в периметр консолидированной отчётности ООО «Дело Портс») и необходимостью финансирования инвестиционной программы. За 12 месяцев, завершившихся 30.06.2026 г., рост OIBDA (+9%) опережал увеличение совокупного долга (+6%): долговая нагрузка, определяемая НКР как отношение совокупного долга к операционной прибыли (OIBDA), немного снизилась с 3,4 до 3,3. На 30.06.2026 г. долг компании формировали кредиты (75%), облигации (21%) и лизинг (4%). НКР учитывает выпуски новых облигационных займов «ДелоПортс» в августе и сентябре 2026 года и консервативный прогноз по операционным показателям на II полугодие, однако не ожидает роста долговой нагрузки компании, принимая во внимание планируемое сокращение совокупного долга.
Запас прочности по обслуживанию долга, рассчитанный по методологии НКР, за 12 месяцев, завершившихся 30.06.2026 г., оставался положительным, хотя оценка уменьшилась в силу давления высоких процентных расходов и увеличения размера краткосрочного долга. При этом «ДелоПортс» продолжает капитальные вложения в развитие инфраструктуры, фондируя их преимущественно заёмными средствами. Покрытие процентных расходов OIBDA за 12 месяцев, завершившихся 30.06.2026 г., сохранилось на уровне 1,7, и в дальнейшем НКР ожидает улучшение показателя по мере запланированного компанией сокращения совокупного долга.
Ликвидность «ДелоПортс» оценивается как умеренно высокая. На 30.06.2026 г. покрытие текущих обязательств денежными средствами составляло 64%, а отношение ликвидных активов к текущим обязательствам — 74%. При оценке показателей ликвидности НКР учитывало наличие у компании неиспользованных лимитов кредитных линий на соответствующие отчётные даты.
Компанию характеризуют очень высокие показатели рентабельности: рентабельность по OIBDA за 12 месяцев, завершившихся 30.06.2026 г., составляет 76%, а рентабельность активов по чистой прибыли — 14%.
По состоянию на 30.06.2026 г. на долю собственного капитала приходилось 10% пассивов «ДелоПортс», что является низким значением согласно методологии НКР. Агентство в рамках оценки структуры фондирования учитывает концентрацию на крупнейшем кредиторе с высоким кредитным качеством, а также займы, выданные в пользу материнской структуры.
Высокий уровень развития корпоративного управления при низких акционерных рисках
Акционерные риски «ДелоПортс» оцениваются НКР как низкие, структура владения прозрачна для агентства: доля конечного бенефициара в IV квартале 2026 года будет доведена до 100%.
НКР учитывает высокую степень регламентации корпоративного управления: подготовка и публикация консолидированной отчётности по МСФО на полугодовой основе в открытом доступе, наличие совета директоров, развитая практика управления, страхования рисков, управления ликвидностью и стратегического планирования.
Компания имеет долгосрочную положительную кредитную историю, в том числе по публичному долгу, положительную платёжную дисциплину по уплате обязательств в рамках кредиторской задолженности, по налоговым платежам в бюджет и внебюджетные фонды и по выплате зарплаты сотрудникам.
Результаты применения модификаторов
Стресс-тестирование в условиях негативных рыночных тенденций (макрофинансовый стресс, негативные события в отрасли, где работает компания) не оказало существенного влияния на уровень БОСК.
С учётом влияния модификаторов ОСК установлена на уровне a+.ru.
Оценка внешнего влияния
Согласно методологии НКР, кредитное качество конечного бенефициара «ДелоПортс», доля владения которого составит 100% после завершения партнёрства действующих бенефициаров, соответствует наивысшему уровню по национальной шкале. Агентство высоко оценивает финансовый ресурс, который может использоваться для оказания экстраординарной поддержки со стороны данного бенефициара. НКР полагает, что в случае необходимости экстраординарная поддержка может предоставляться «ДелоПортс» как напрямую, так и с помощью косвенных административных механизмов. Качество контроля со стороны бенефициара и необходимость предоставления компании экстраординарной поддержки для бенефициара, которого НКР рассматривает как поддерживающее лицо, оцениваются как умеренные. При этом НКР оценивает инфраструктурную значимость компании и риски прямых негативных последствий для поддерживающего лица как умеренные.
Указанные факторы обусловливают присвоение ООО «ДелоПортс» кредитного рейтинга на два уровня выше его ОСК — АА.ru.
Факторы, способные привести к изменению рейтинга
К повышению кредитного рейтинга или улучшению прогноза могут привести рост операционных метрик при сокращении долга благодаря увеличению пропускной способности через терминалы «ДелоПортс» и последующему росту объёмов перевалки зерновых и контейнерооборота; дополнительным основанием для позитивного рейтингового действия может стать улучшение показателей обслуживания долга и структуры фондирования.
Кредитный рейтинг может быть снижен, или прогноз может быть ухудшен в случае существенного ослабления рыночной конъюнктуры в результате ужесточения санкций в отношении России или сокращения потребительского спроса; существенного сжатия рентабельности бизнеса, показателей ликвидности и значительного ослабления показателей обслуживания долга.
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
общество с ограниченной ответственностью «ДелоПортс» |
|
Сокращённое наименование рейтингуемого лица |
ООО «ДелоПортс» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
7706420120 |
При присвоении кредитного рейтинга ООО «ДелоПортс» использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации нефинансовым компаниям с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга нефинансовым компаниям; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитный рейтинг присвоен по национальной рейтинговой шкале.
Кредитный рейтинг ООО «ДелоПортс» был впервые опубликован 29.10.2024 г.
Присвоение кредитного рейтинга и определение прогноза по кредитному рейтингу основываются на информации, предоставленной ООО «ДелоПортс», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием консолидированной финансовой отчётности по МСФО, составленной на 30.06.2026 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитный рейтинг является запрошенным, ООО «ДелоПортс» принимало участие в процессе присвоения кредитного рейтинга.
Пересмотр кредитного рейтинга и прогноза по кредитному рейтингу ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало ООО «ДелоПортс» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитного рейтинга и определения прогноза по кредитному рейтингу ООО «ДелоПортс» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и/или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
Ключевые финансовые показатели млрд руб.- Базовая ОСК a+
- ОСК a+.ru
- Внешнее влияние +2 уровня
- Рейтинг AA.ru
- Прогноз стабильный
о рейтингуемом лице: ООО «ДелоПортс»