

Рейтинговое агентство НКР снизило кредитный рейтинг ПАО «ТрансФин-М» (далее — «ТрансФин-М», «компания») с A.ru до A-.ru; прогноз по кредитному рейтингу остался стабильным.
Резюме
- Понижение кредитного рейтинга обусловлено ростом долговой нагрузки «ТрансФин-М» в результате сокращения некоторых операционных и финансовых показателей под влиянием неблагоприятной рыночной конъюнктуры и понижением оценки субфактора «Управление ликвидностью».
- Поддержку оценке бизнес-профиля «ТрансФин-М» оказывают сильные позиции на рынке грузовых железнодорожных перевозок, обширная география присутствия, большой объём ключевых активов и низкая концентрация факторов производства.
- Сдерживающее влияние на оценку бизнес-профиля оказывают слабая диверсификация потребителей и риски цикличности рынков основных товаров в грузообороте.
- Поддержку оценке финансового профиля оказывает высокая операционная рентабельность и высокий уровень ликвидности с учётом дополнительной ликвидности в виде неиспользованных банковских лимитов.
- Оценка фактора «Менеджмент и бенефициары» обусловлена высоким качеством корпоративного управления и управления рисками; акционерные риски оцениваются как низкие.
Структура БОСК
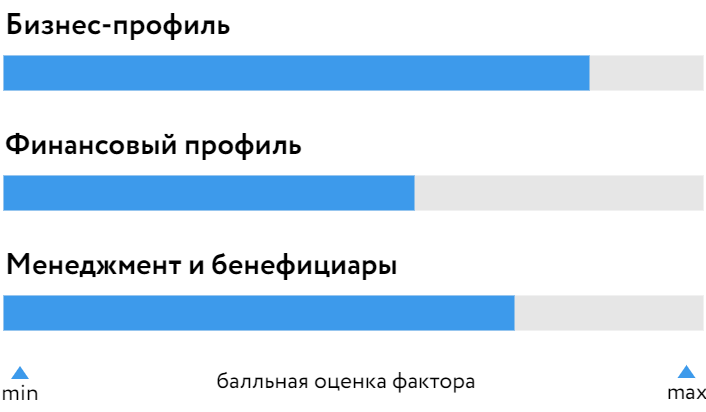
Информация о рейтингуемом лице
ПАО «ТрансФин-М» специализируется на перевозках каменного угля и металлургических грузов. В распоряжении компании находится около 130 тыс. вагонов, осуществляющих грузоперевозки на 11 тыс. маршрутах. Компания является крупнейшим оператором на рынке аутсорсинга горных работ.
Обоснование рейтингового действия
Факторы, определяющие уровень БОСК: a-
Сильные рыночные позиции при низкой диверсификации потребителей
Высокая оценка бизнес-профиля основывается на сильных рыночных позициях и обширной географии присутствия. Компания является крупнейшим частным оператором на рынке грузовых железнодорожных перевозок. По итогам первого полугодия 2026 года «ТрансФин-М» контролировала 17% полувагонов, 17% крытых вагонов, 30% лесных платформ в стране. Маршрутная сеть насчитывает более 11 тыс. направлений, при этом доля крупнейшего не превышает 5% от общего объёма перевозок. Дополнительную поддержку оценке бизнес-профиля компании оказывает долгосрочный характер взаимоотношений с клиентами. Более 90% договоров оказания услуг имеют долгосрочный характер. Основу клиентской базы составляют крупные отечественные угольные и металлургические компании.
Помимо этого, на оценке бизнес-профиля положительно сказываются большой объём ключевых активов и низкая концентрация факторов производства. На конец первого полугодия 2026 года парк компании составил свыше 130 тыс. единиц подвижного состава в собственности, лизинге и аренде.
Сдерживающее влияние на оценку бизнес-профиля оказывает низкая диверсификация потребителей. Ключевыми грузами компании являются каменный уголь (75% грузооборота в первой половине 2026 года) и металлургические грузы (14%). Рынок энергетического угля отличается цикличностью, которая с незначительным лагом транслируется в ценовые условия его перевозки; это делает компанию зависимой от ценовой конъюнктуры угольного рынка. Перевозки металлургических грузов зависят от динамики жилищного и инфраструктурного строительства, и также подвержены цикличности.
Высокая долговая нагрузка при высокой операционной рентабельности
Оценка финансового профиля ограничивается высокой долговой нагрузкой и умеренно низкими показателями обслуживания долга. Долговая нагрузка компании существенно выросла по итогам первого полугодия 2026 года. Соотношение совокупного долга и OIBDA увеличилось до 12,5 по сравнению с 5,5 годом ранее. Резкий рост был вызван привлечением долгового финансирования для приобретения компаний-операторов и последовавшего снижения операционной прибыли в течение 12 месяцев, завершившихся 30.06.2026 г. К концу июня 2027 года ожидается снижение показателя до 5,2.
График погашения отличается долгосрочной структурой — сроки выплаты основной массы долга приходятся на 2030 год. По итогам первого полугодия 2026 года покрытие процентных расходов OIBDA составило 0,5 по сравнению с 2,5 годом ранее, НКР прогнозирует значение этого показателя на уровне 1,2 по итогам первого полугодия 2027 года.
Оценка структуры фондирования также оказывает сдерживающее влияние на оценку финансового профиля компании. Чистый убыток за 12 месяцев, завершившихся 30.06.2026 г., привёл к отрицательному значению капитала. НКР также прогнозирует отрицательное значение капитала на 30.06.2027 г.
Поддержку оценке финансового профиля оказывают показатели ликвидности и рентабельности. Соотношение текущих обязательств и ликвидных активов с учётом дополнительной ликвидности в виде неиспользованных банковских лимитов по итогам первого полугодия 2026 года составило 181% по сравнению с 125% годом ранее. По итогам первого полугодия 2027 года НКР прогнозирует восстановление показателя до 205%.
Деятельность компании характеризуется высокой операционной рентабельностью. Отношение OIBDA к выручке за 12 месяцев, завершившихся 30.06.2026 г., составило 31% по сравнению с 59% годом ранее. НКР прогнозирует сохранение операционной рентабельности на уровне не ниже 40% в среднесрочной перспективе благодаря устойчивости рыночных позиций компании. Вместе с тем рентабельность активов по итогам 12 месяцев, завершившихся 30.06.2026 г., была отрицательной из-за чистого убытка.
Высокий уровень корпоративного управления и низкие акционерные риски
Акционерные риски компании оцениваются как низкие.
Корпоративное управление и управление операционными рисками существенно лучше средних по рынку. В «ТрансФин-М» действует совет директоров, сформирована система управления рисками, создан комитет по аудиту. Кредитная история компании оценивается положительно. Вместе с тем допущенные нарушения ковенантов, несмотря на получение вейверов от кредиторов, привели к снижению оценки управления ликвидностью, что оказало негативное влияние на оценку корпоративного управления.
Компания готовит отчётность по МСФО четыре раза в год.
Результаты применения модификаторов
НКР не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров.
С учётом влияния модификаторов ОСК установлена на уровне a-.ru.
Оценка внешнего влияния
НКР не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров.
Кредитный рейтинг ПАО «ТрансФин-М» соответствует ОСК и установлен на уровне A-.ru.
Факторы, способные привести к изменению рейтинга
К повышению кредитного рейтинга или улучшению прогноза может привести снижение долговой нагрузки, рост показателей обслуживания долга, увеличение доли капитала в структуре фондирования и улучшение оценки управления ликвидностью.
Кредитный рейтинг может быть снижен, а прогноз — ухудшен в случае дальнейшего роста долговой нагрузки, снижения показателей рентабельности и ухудшения показателей обслуживания долга.
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
публичное акционерное общество «ТрансФин-М» |
|
Сокращённое наименование рейтингуемого лица |
ПАО «ТрансФин-М» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
7708797192 |
При присвоении кредитного рейтинга ПАО «ТрансФин-М» использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации нефинансовым компаниям с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга нефинансовым компаниям; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитный рейтинг присвоен по национальной рейтинговой шкале.
Кредитный рейтинг ПАО «ТрансФин-М» был впервые опубликован 20.11.2025 г.
Присвоение кредитного рейтинга и определение прогноза по кредитному рейтингу основываются на информации, предоставленной ПАО «ТрансФин-М», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием консолидированной финансовой отчётности по МСФО, составленной на 30.06.2026 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитный рейтинг является запрошенным, ПАО «ТрансФин-М» принимало участие в процессе присвоения кредитного рейтинга.
Пересмотр кредитного рейтинга и прогноза по кредитному рейтингу ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало ПАО «ТрансФин-М» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитного рейтинга и определения прогноза по кредитному рейтингу ПАО «ТрансФин-М» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и/или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
Ключевые финансовые показатели млрд руб.- Базовая ОСК a-
- ОСК a-.ru
- Внешнее влияние —
- Рейтинг A-.ru
- Прогноз стабильный
о рейтингуемом лице: ПАО «ТрансФин-М»