

Рейтинговое агентство НКР присвоило МКООО «Содружество Рус» (далее — «Содружество Рус», «компания») кредитный рейтинг A+.ru со стабильным прогнозом.
Резюме
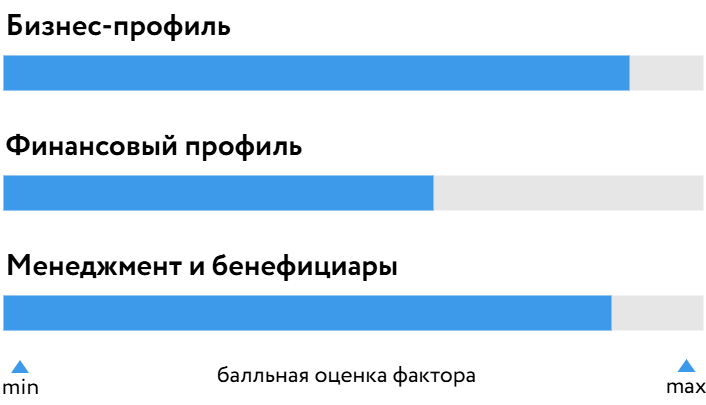
- Высокая оценка бизнес-профиля «Содружество Рус» обусловлена её ведущими позициями на рынке переработчиков масличных культур России, широкой географией продаж, низкой концентрацией покупателей и поставщиков, диверсификацией ключевых производственных активов.
- Умеренную оценку финансового профиля определяют очень сильные показатели ликвидности, умеренные показатели рентабельности и структуры фондирования, при этом высокая долговая нагрузка и ограниченный запас прочности по обслуживанию долга в силу реализации инвестиционной программы являются сдерживающими факторами профиля.
- Низкие акционерные риски, высокое качество корпоративного управления, управления рисками и стратегического планирования, значительный опыт топ-менеджмента позитивно сказываются на оценке фактора «Менеджмент и бенефициары».
Структура БОСК
Информация о рейтингуемом лице
МКООО «Содружество Рус» является головной структурой одноимённого международного агрохолдинга по переработке масличных и производству соевого белкового концентрата в Калининградской и Курской областях и в Республике Беларусь. В декабре 2026 года планируется запуск нового комплекса на Дальнем Востоке. Группа располагает собственным парком вагонов-зерновозов и цистерн, глубоководным терминалом в Калининграде, железнодорожной и складской инфраструктурой.
МКООО «Содружество Рус» использует в деятельности и отчётности сельскохозяйственный год, который длится с 1 июля по 30 июня, то есть 2025/2026 соответствует периоду с 1 июля 2025 года по 30 июня 2026 года, в связи с чем присвоение кредитного рейтинга осуществлялось на основании годовой отчётности компании по МСФО за 12 месяцев, завершившихся 30 июня 2026 года.
Обоснование рейтингового действия
Факторы, определившие уровень БОСК: a+
Сильные устойчивые рыночные позиции, высокая диверсификация потребителей и активов
Высокая оценка бизнес-профиля «Содружество Рус» обусловлена её позициями на рынке масличных культур России: компания является лидером по переработке рапса и сои, производству шротов и растительных масел и экспорту масложировой продукции в целом. В 2025/2026 сельхозгоду доля шротов составила порядка 40% выручки компании, доля растительных масел — 53%.
Рынок масложировой продукции достаточно устойчив в силу высокой системной значимости для продовольственной безопасности: последние пять лет среднегодовой прирост (CAGR) валового сбора соевых бобов в России составлял 17%, а рапса — 19%, при этом в 2025 году собраны рекордные урожаи обеих культур. Такая динамика объясняется растущим мировым спросом на растительные масла для человеческого потребления (в частности, в странах Азии) и для производства кормов, поскольку 25–40% основы рациона сельскохозяйственных животных и рыбы составляют продукты переработки соевых бобов и рапса.
Отрасль, в которой работает «Содружество Рус», характеризуется высокими барьерами для входа из-за высокой капиталоёмкости инвестиций в производственные активы. Производственно-логистические комплексы компании расположены в выращивающих масличные культуры регионах России и Республики Беларусь, что поддерживает оценки диверсификации производства и бизнес-профиля в целом. Мультикультурная технологическая база даёт возможность смены перерабатываемых культур на большинстве маслоэкстракционных заводов компании для поддержания загрузки мощностей вблизи 100% в любой сезон. Общие перерабатывающие мощности всех заводов на 30.06.2026 г. составляли 5,7 млн тонн, после окончания инвестиционной программы и запуска новых предприятий мощности достигнут 8,5 млн тонн.
В число конкурентных преимуществ «Содружество Рус» агентство включает развитие собственных логистических и инфраструктурных объектов, затраты на инвестиционную программу в 2025/2026 сельхозгоду оцениваются в 500 млн долл. США, за 3 последних года — порядка 1 млрд долл. США. Проект «Дальагротерминал» (ДАТ) в Амурской области, запуск которого запланирован на декабрь 2026 года, позволит сократить логистическое плечо в торговле с Китаем, Южной Кореей и Индией, а также увеличить рентабельность деятельности.
География поставок достаточно диверсифицирована: в 2025/2026 сельхозгоду около 30% поставок приходилось на внутренний рынок, остальная продукция шла на экспорт в более чем 35 стран.
Высокая оценка доли ключевых активов обусловлена в том числе тем, что все перерабатывающие комплексы находятся в собственности компании. Уровень обновления ключевых активов оценивается НКР как максимальный с учётом инвестиционной программы. Выручка компании диверсифицирована по ключевым активам. Подверженность рискам оценивается как низкая, так как 100% имущества застраховано в страховой компании с высоким уровнем кредитного качества.
Высокая долговая нагрузка при умеренной рентабельности бизнеса
Умеренная оценка финансового профиля обусловлена очень сильными показателями ликвидности, умеренными показателями рентабельности и структуры фондирования. При этом высокая долговая нагрузка и ограниченный запас прочности по обслуживанию долга являются сдерживающими факторами.
В 2025/2026 сельхозгоду выручка «Содружество Рус» увеличилась на 12%, а валовая прибыль — на 13% благодаря рекордному сбору масличных по итогам сезона и выходу одного из заводов в Курской области на проектную мощность. Вместе с тем укрепление рубля и рост рублёвых затрат на сырьё и транспортировку привели к снижению OIBDA на 4%, тогда как совокупный долг увеличился на 33% в связи с реализацией инвестиционной программы. В результате долговая нагрузка (отношение совокупного долга к OIBDA) увеличилась с 4,2 на 30.06.2025 г. до 5,8 на 30.06.2026 г. В следующие 12 месяцев (по 30.06.2027 г.) НКР ожидает снижения долговой нагрузки благодаря ожидаемым снижению совокупного долга и увеличению операционных показателей после запуска новых заводов.
Финансовый долг компании на 30.06.2026 г. был представлен краткосрочными (49,9% в структуре долга) и долгосрочными кредитами (48,9%), облигациями (1%), остальное — арендными обязательствами.
Агентство оценивает запас прочности по обслуживанию долга как ограниченный. В 2025/2026 сельхозгоду покрытие процентных расходов операционной прибылью (OIBDA) составило 1,8 против 2,1 годом ранее. При этом на 30.06.2026 г. покрытие краткосрочных обязательств и процентов по кредитам и займам компании свободным денежным потоком до уплаты процентов (FCF) и остатками денежных средств было отрицательным из-за реализации инвестиционной программы. НКР ожидает улучшения метрик обслуживания долга по мере роста OIBDA.
Оценка ликвидности компании находится на высоком уровне. С учётом дополнительной ликвидности в виде существенных объёмов неиспользованных лимитов кредитных линий на 30.06.2026 г. денежные средства компании покрывали её текущие обязательства на 94%, а ликвидные активы — на 160%.
Компания поддерживает умеренные показатели операционной рентабельности: на 30.06.2026 г. рентабельность по OIBDA составила 9%, а по чистой прибыли — 2%. В дальнейшем, по мере ввода в эксплуатацию новых заводов, НКР ожидает существенного роста обоих показателей.
По состоянию на 30.06.2026 г. на долю собственного капитала приходилось 27% пассивов компании, что является умеренным значением согласно методологии НКР. Агентство в рамках оценки структуры фондирования учитывает концентрацию на крупнейшем кредиторе с высоким кредитным качеством.
Низкие акционерные риски и высокий уровень корпоративного управления
Акционерные риски компании оцениваются как низкие. Репутация конечных бенефициаров, долгосрочная и прозрачная история развития их бизнеса положительно влияют на эту оценку. Акционерных конфликтов не выявлено.
НКР учитывает в оценке высокую степень регламентации корпоративного управления: наличие совета директоров, регламентированных политик и комитетов; подготовку аудированной консолидированной отчётности по МСФО на ежеквартальной основе; высокий уровень управления рисками и стратегического планирования.
Компания имеет долгосрочную положительную кредитную историю и положительную платёжную дисциплину.
Результаты применения модификаторов
Стресс-тестирование в условиях негативных рыночных тенденций (макрофинансовый стресс, негативные события в отрасли функционирования компании) не оказало существенного влияния на уровень БОСК компании.
После применения модификаторов ОСК установлена на уровне a+.ru.
Оценка внешнего влияния
НКР не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров.
Кредитный рейтинг МКООО «Содружество Рус» соответствует ОСК и установлен на уровне A+.ru.
Факторы, способные привести к изменению рейтинга
Кредитный рейтинг может быть повышен, или прогноз может быть улучшен в случае сокращения долговой нагрузки, улучшения оценок обслуживания долга и структуры фондирования при дальнейшей реализации долгосрочной стратегии развития компании.
Кредитный рейтинг может быть снижен, а прогноз — ухудшен в случае разрыва цепочек поставки готовой продукции; существенного ослабления экономической активности, которое отрицательно скажется на основных операционных и финансовых показателях; существенном ухудшении показателей долговой нагрузки, ликвидности, рентабельности и обслуживания долга.
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
международная компания общество с ограниченной ответственностью «Содружество Рус» |
|
Сокращённое наименование рейтингуемого лица |
МКООО «Содружество Рус» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
3906394430 |
При присвоении кредитного рейтинга МКООО «Содружество Рус» использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации нефинансовым компаниям с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга нефинансовым компаниям; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитный рейтинг присвоен по национальной рейтинговой шкале.
Рейтингуемое лицо является международной компанией, зарегистрированной в соответствии со статьей 5 Федерального закона от 03.08.2018 г. № 290-ФЗ «О международных компаниях и международных фондах».
Присвоение кредитного рейтинга и определение прогноза по кредитному рейтингу основываются на информации, предоставленной МКООО «Содружество Рус», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием консолидированной финансовой отчётности по МСФО, составленной на 30.06.2026 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитный рейтинг присваивается впервые и является запрошенным, МКООО «Содружество Рус» принимало участие в процессе присвоения кредитного рейтинга.
Пересмотр кредитного рейтинга и прогноза по кредитному рейтингу ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало МКООО «Содружество Рус» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитного рейтинга и определения прогноза по кредитному рейтингу МКООО «Содружество Рус» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает Общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и/или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
Ключевые финансовые показатели млн долл. США
- Базовая ОСК a+
- Peer-анализ —
- Стресс-тест —
- ОСК a+.ru
- Внешнее влияние —
- Рейтинг A+.ru
- Прогноз стабильный
о рейтингуемом лице: МКООО «Содружество Рус»