

Рейтинговое агентство НКР снизило кредитный рейтинг АО «Полипласт» (далее — «Полипласт», «компания») с A.ru до BBB+.ru и изменило прогноз по кредитному рейтингу со стабильного на «рейтинг на пересмотре с возможностью понижения».
Резюме
- Снижение кредитного рейтинга обусловлено существенным ухудшением условий деятельности и прогнозных финансовых показателей компании во второй половине 2026 года, соответствующим ростом долговой нагрузки и ухудшением показателей обслуживания долга, снижением оценок качества управления ликвидностью и стратегического планирования.
- Прогноз по кредитному рейтингу обусловлен вероятностью сохранения ограничений поступления экспортной выручки компании в краткосрочном периоде, а также неопределенностью в отношении параметров вероятной реструктуризации части долга компании.
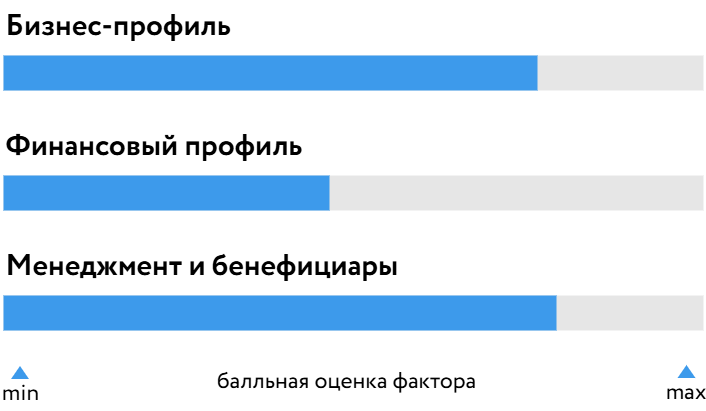
- Вместе с тем оценку бизнес-профиля поддерживают ведущие рыночные позиции компании на ключевых рынках присутствия, значительная доля ключевых активов в структуре баланса.
- Оценку финансового профиля ограничивает рост долговой нагрузки, низкие метрики обслуживания долга и небольшая доля собственного капитала в структуре фондирования; при этом высокий уровень рентабельности деятельности компании поддерживает эту оценку.
- В рамках оценки фактора «Менеджмент и бенефициары» акционерные риски оцениваются как низкие, НКР отмечает регламентацию корпоративного управления и управления рисками, наличие регулярной консолидированной отчётности по МСФО.
Структура БОСК
Информация о рейтингуемом лице
АО «Полипласт» — холдинговая компания ГК «Полипласт» (далее — «группа»), которая является крупнейшим в России производителем специализированных промышленных химикатов для строительной отрасли, а также выпускает промышленные химикаты для нефтедобычи, металлургии, кожевенной отрасли, производства чистящих и моющих средств. В состав холдинга входят 4 основных и 8 вспомогательных заводов, 4 научно-технических центра, более 25 лабораторий.
Обоснование рейтингового действия
Факторы, определившие уровень БОСК: bbb+
Снижение устойчивости рыночных позиций при сохранении лидерства в сегменте
Ухудшение условий экспорта продукции в Черноморском бассейне во втором полугодии 2026 года обуславливает снижение оценки устойчивости рыночных позиций «Полипласта». Ожидаемое по итогам 2026 года падение выручки компании, по её оценкам, может составить около 30% в сравнении с показателем прошлого года. Кроме того, логистические ограничения могут на некоторое время усложнить экспорт в других направлениях, а также повысить стоимость поставки импортного сырья, необходимого для производства части продукции компании.
Вместе с тем «Полипласт» сохраняет лидирующие позиции на российском рынке строительных химикатов, который характеризуется достаточной степенью устойчивости: в разрезе базовых для компании продуктов на компанию приходится от 50% до 90% доли рынка в зависимости от производимого компонента. Компания завершает большую программу модернизации заводских мощностей, направленную на увеличение масштабов и маржинальности деятельности, а также расширение ассортимента продаж. В долгосрочной перспективе компания, вероятно, сохранит свою долю на мировом рынке, которая составляет в среднем от 3% до 5% для схожих химических составов. В период до второго полугодия 2026 года «Полипласт» демонстрировал быстрый рост бизнеса: в частности, выручка компании в 2025 году увеличилась на 70% по сравнению с предыдущим годом, в первом полугодии 2026 года рост составил 22% по сравнению с аналогичным периодом прошлого года.
Оценку бизнес-профиля поддерживает умеренно высокая диверсификация потребителей. Производственный цикл «Полипласта» отличается высокой степенью вертикальной интеграции. Компания реализует не только готовые сложные товары, но и сырьё, полуфабрикаты или базовые продукты. Для отдельных товаров требуется закупка сырья за рубежом.
Давление на оценку бизнес-профиля оказывает достаточно высокая концентрация активов компании, однако НКР ожидает снижения концентрации по мере роста значимости новых производств.
Рост долговой нагрузки и высокая рентабельность
Оценку финансового профиля «Полипласта» ухудшает ожидаемый по итогам 2026 года рост долговой нагрузки, поскольку из-за сокращения выручки компании показатель OIBDA также, вероятно, существенно снизится на фоне реализации инвестпрограммы преимущественно за счёт заёмных средств. В 2025 году повышение долговой нагрузки было несущественным: отношение совокупного долга к OIBDA увеличилось с 3,9 до 4,0. В среднесрочной перспективе в случае восстановления экспорта и выручки компании её долговая нагрузка будет снижаться, поскольку инвестиционная программа компании в основном завершается в первой половине 2027 года и дальнейшее долговое финансирование может потребоваться в основном для запуска реализованных проектов.
Показатели обслуживания долга ухудшились по итогам 2025 года и, как ожидается, дополнительно снизятся по итогам 2026 года: покрытие процентных расходов OIBDA составило 2,3 в 2024 году и 1,9 в 2025 году, на 2026 год прогнозируется 1,2.
Согласно информации компании, в настоящее время обсуждается изменение условий предоставления банковских кредитов, которое может улучшить, снизившиеся показатели ликвидности. Так, текущая ликвидность сократилась со 136% в 2024 году до 91% в 2025 году, к концу 2026 года ожидается падение до 44%.
Операционная рентабельность оставалась высокой в 2024–2025 годах (26-27%) и оказала положительное влияние на оценку финансового профиля. По итогам 2026 года НКР ожидает некоторого снижения операционной рентабельности.
Кредитная нагрузка «Полипласта» растёт темпами, опережающими увеличение собственного капитала, в результате чего отношение капитала к валюте баланса снизилось с 13% в 2024 до 12% в 2025 году. В 2026 году агентство прогнозирует дальнейшее умеренное снижение показателя.
Прозрачная схема владения и ослабление уровня управления ликвидностью компании
Акционерные риски «Полипласта» оцениваются НКР как низкие. Уровень регламентации корпоративного управления оценивается агентством как высокий: в компании функционирует комитет по управлению рисками, регламентирована политика по управлению рисками, утверждены положения о выплате дивидендов, положения по управлению кредитными и операционными рисками, иные положения. Группа публикует консолидированную отчётность в соответствии с принципами МСФО на годовой и полугодовой основе. Вместе с тем оценки качества управления ликвидностью и стратегического планирования учитывают ухудшение внешних условий и возможностей компании по управлению соответствующими рисками.
Результаты применения модификаторов
Стресс-тестирование в условиях негативных рыночных тенденций не повлекло снижения БОСК «Полипласта» более чем на 2 уровня.
С учётом нулевого влияния модификаторов ОСК установлена на уровне bbb+.ru.
Оценка внешнего влияния
НКР не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров.
Кредитный рейтинг АО «Полипласт» соответствует ОСК и установлен на уровне BBB+.ru.
Факторы, способные привести к изменению рейтинга
К повышению кредитного рейтинга или улучшению прогноза могут привести восстановление экспортных и импортных поставок, снижение долговой нагрузки, рост запаса прочности по обслуживанию долга, увеличение ликвидности, снижение концентрации активов и рост доли собственного капитала в валюте баланса.
Кредитный рейтинг может быть снижен в случае сохранения либо усиления ограничений экспорта и поставок стороннего сырья, дальнейшего ослабления ликвидности, увеличения долговой нагрузки, ухудшения показателей обслуживания долга, снижения рентабельности.
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
акционерное общество «Полипласт» |
|
Сокращённое наименование рейтингуемого лица |
АО «Полипласт» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
7708186108 |
При присвоении кредитного рейтинга АО «Полипласт» использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации нефинансовым компаниям с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга нефинансовым компаниям; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитный рейтинг присвоен по национальной рейтинговой шкале.
Кредитный рейтинг АО «Полипласт» был впервые опубликован 13.11.2024 г.
Присвоение кредитного рейтинга и определение прогноза по кредитному рейтингу основываются на информации, предоставленной АО «Полипласт», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием консолидированной финансовой отчётности по МСФО, составленной на 31.12.2025 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитный рейтинг является запрошенным, АО «Полипласт» принимало участие в процессе присвоения кредитного рейтинга.
Пересмотр кредитного рейтинга и прогноза по кредитному рейтингу ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало АО «Полипласт» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитного рейтинга и определения прогноза по кредитному рейтингу АО «Полипласт» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и/или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
Ключевые финансовые показатели млрд руб.- Базовая ОСК bbb+
- ОСК bbb+.ru
- Внешнее влияние —
- Рейтинг BBB+.ru
- Прогноз рейтинг на пересмотре с возможностью понижения
о рейтингуемом лице: АО «Полипласт»