

Рейтинговое агентство НКР снизило кредитный рейтинг АО АКБ «ЦентроКредит» (далее — «ЦентроКредит», «банк») с BBB-.ru до BB+.ru; прогноз по кредитному рейтингу остался стабильным.
Резюме
- Понижение кредитного рейтинга банка обусловлено ухудшением оценок рентабельности и склонности к риску, снижением диверсификации бизнеса и рыночных позиций на фоне сокращения масштабов деятельности.
- Оценка рыночных позиций обусловлена средними масштабами бизнеса «ЦентроКредита» и его долей в совокупных активах и капитале банковской системы.
- Для банка характерны умеренные показатели диверсификации бизнеса по контрагентам и сегментам.
- Банк показал заметный рост нормативов достаточности капитала за 12 месяцев, завершившихся 01.10.2026 г., вследствие снижения величины рыночного риска; склонность к риску за тот же период существенно выросла.
- Рентабельность капитала стала отрицательной вследствие убытка, зафиксированного по итогам I полугодия 2026 года из-за переоценки портфеля ценных бумаг.
- Агентство продолжает оценивать диверсификацию фондирования банка и его ликвидную позицию как умеренные.
- НКР отмечает невысокие акционерные риски и удовлетворительное качество системы управления банка.
Структура БОСК
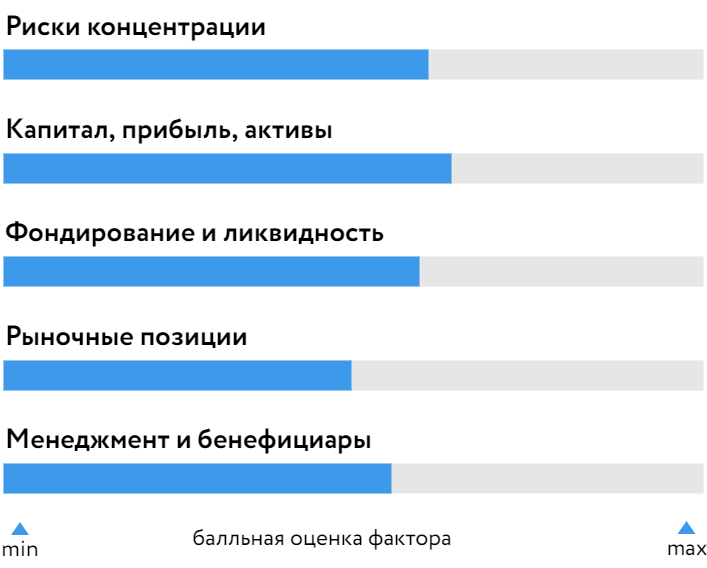
Информация о рейтингуемом лице
АО АКБ «ЦентроКредит» (регистрационный номер Банка России 121) — средний по размеру активов банк, зарегистрирован в Москве. Специализируется на кредитовании бизнеса, предоставлении банковских гарантий и проведении арбитражных операций на Московской бирже. Основную долю в активах составляют кредиты корпоративным заёмщикам.
Обоснование рейтингового действия
Факторы, определившие уровень БОСК: bb+
Средние рыночные позиции
Оценка рыночных позиций обусловлена средними масштабами бизнеса «ЦентроКредита» и его долей в совокупных активах и капитале банковской системы. Агентство отмечает существенное снижение рыночных позиций банка: по состоянию на 01.10.2026 г. «ЦентроКредит» занимал 60-е место по активам и 36-е по капиталу среди российских банков (годом ранее: 30-е место по активам и капиталу). Сокращение активов связано с реализацией портфеля облигаций федерального займа (ОФЗ) на фоне отрицательной переоценки.
Основной объём кредитного портфеля банка сосредоточен в Москве и Московской области.
Ухудшение оценки рыночных позиций стало одним из факторов понижения кредитного рейтинга. И, учитывая высокую конкуренцию в секторе, в среднесрочной перспективе агентство не ожидает усиления рыночных позиций «ЦентроКредита».
Умеренная концентрация бизнеса
Ещё одной причиной снижения кредитного рейтинга банка стало ухудшение итоговой оценки диверсификации его бизнеса.
Для «ЦентроКредита» характерны умеренные показатели диверсификации бизнеса по контрагентам и сегментам. По состоянию на 01.10.2026 г. концентрация операционного дохода существенно ухудшилась на фоне полученного убытка от операций с ценными бумагами. Концентрация активов, напротив, улучшилась вследствие реализации портфеля ОФЗ.
Отраслевая концентрация кредитного портфеля оценивается как высокая согласно методологии НКР. По состоянию на 01.07.2026 г. концентрация кредитов на трёх крупнейших отраслях (финансовая деятельность, торговля и производство транспортных средств) составляла порядка 24% суммы капитала и резервов «ЦентроКредита».
Диверсификация бизнеса по контрагентам оценивается как средняя: с 01.10.2025 г. по 01.10.2026 г. отношение крупнейшей риск-позиции к регулятивному капиталу (Н6) без учёта контрагентов с оценками кредитного качества (ОКК) на уровне ААА существенно выросло, в том числе в связи с сокращением объёма собственных средств банка.
Агентство отмечает снижение объёма операций со связанными сторонами; норматив максимального размера риска на связанное с банком лицо (группу связанных с банком лиц, Н25) не нарушается.
Существенный запас капитала, отрицательная рентабельность, повышенная склонность к риску
Банк показал заметный рост нормативов достаточности капитала по РСБУ за 12 месяцев, завершившихся 01.10.2026 г.: Н1.0 составил 34,3% (годом ранее: 19,0%), Н1.1 и Н1.2 — по 31,7% (16,5%), что обусловлено значительным сокращением размера рыночного риска. При этом размер собственных средств сократился приблизительно на 18%, до 39 млрд руб., вследствие полученного ранее убытка.
Корректировка резервов на основании проведённого НКР анализа 30 крупнейших риск-позиций составляет порядка 5% регулятивного капитала; скорректированные нормативы достаточности капитала находятся на высоком уровне.
По состоянию на 01.10.2026 г. склонность к риску оценивается как повышенная. Объём рискованных активов в абсолютном выражении за 12 месяцев, завершившихся 01.10.2026 г., существенно вырос. Наибольший объём проблемных и рискованных активов представлен ссудами заёмщиков с ОКК на уровне ВВ и ниже, а также просроченной задолженностью. Активы, отнесённые к IV–V категориям качества, уменьшились практически на 20%, а объём просроченной задолженности вырос на 18%. При этом доля просроченной задолженности в кредитном портфеле за 12 месяцев, завершившихся 01.10.2026 г., существенно не изменилась. Снижение капитала также оказало значительное давление на итоговую оценку.
По итогам 9 месяцев 2026 года банк зафиксировал убыток от операций с ценными бумагами по РСБУ в размере 22 млрд руб. против 6,3 млрд руб. чистой прибыли за сопоставимый период 2025 года.
В результате «ЦентроКредит» демонстрировал отрицательные показатели рентабельности, что стало одним из факторов понижения кредитного рейтинга.
Прогноз банка на 2027 год предполагает существенный рост прибыли по сравнению с текущим годом. Агентство отмечает, что в случае успешной реализации стратегии «ЦентроКредита» и получения запланированной прибыли в 2027 году итоговая оценка капитала, прибыли и активов может быть улучшена.
Умеренные диверсификация фондирования и позиция по ликвидности
«ЦентроКредит» поддерживает диверсифицированные источники фондирования: покрытие ликвидными активами средств крупнейшего и 10 крупнейших кредиторов оценивается как очень высокое.
Привлечённые средства клиентов составляют порядка 20% пассивов банка. Основная доля пассивов приходится на собственные средства. Агентство оценивает долю крупных вкладчиков — физических лиц с остатками на счетах свыше 1,4 млн руб. как низкую.
Значительное давление на оценку структуры фондирования за 12 месяцев, завершившихся 30.09.2026 г., оказывает высокая стоимость фондирования в указанный период, что в целом было характерно и для других кредитных организаций.
Позиция банка по ликвидности оценивается как умеренная. Оценку ограничивает показатель общей ликвидности: за 12 месяцев, завершившихся 30.09.2026 г., среднее отношение высоколиквидных активов к обязательствам до востребования и отношение ликвидных активов и текущих обязательств оценивается как высокое.
НКР учитывает дополнительную ликвидность, которую банк может получить от сделок РЕПО с портфелем ценных бумаг высокого кредитного качества.
Удовлетворительное качество управления, умеренно низкие акционерные риски
Система управления «ЦентроКредита» соответствует специфике и масштабам бизнеса банка, его размеру и текущим задачам. Управление ключевыми видами рисков рассматривается как адекватное. Агентство учитывает ухудшение операционных показателей банка вследствие реализовавшегося процентного риска, а также наличие аналогичного негативного опыта в прошлом.
Действующая стратегия в настоящее время проходит актуализацию. Оценка стратегического планирования несколько снижена, так как действующая бизнес-модель банка оказалась недостаточно эффективной. НКР отмечает наличие у банка планов по восстановлению прибыльности, реализация которых может положительно сказаться в том числе на оценке стратегического планирования.
НКР считает акционерные риски «ЦентроКредита» невысокими. Структура собственности проста и не претерпевала существенных изменений. По данным агентства, изменений в структуре собственности банка в среднесрочной перспективе не ожидается. Концентрация принятия управленческих решений на акционерах оценивается НКР как высокая.
Результаты применения модификаторов
По мнению НКР, уровень БОСК в достаточной степени отражает специфику бизнеса и финансовое положение «ЦентроКредита». Сравнительный анализ банков сопоставимых масштабов и специализации, обладающих схожим уровнем собственной кредитоспособности, показал, что корректировка БОСК не требуется. Стресс-тестирование не оказало влияния на уровень БОСК.
С учётом влияния модификаторов ОСК установлена на уровне bb+.ru.
Оценка внешнего влияния
Агентство оценивает вероятность экстраординарной поддержки со стороны Банка России как низкую с учётом несущественной доли «ЦентроКредита» на рынке вкладов населения и его низкой инфраструктурной значимости.
НКР не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров.
Кредитный рейтинг «ЦентроКредита» соответствует ОСК и установлен на уровне BB+.ru.
Факторы, способные привести к изменению рейтинга
К повышению кредитного рейтинга или улучшению прогноза могут привести значимое укрепление рыночных позиций, снижение концентрации активов и внебалансовых обязательств, а также возвращение показателей рентабельности на уровень 2024–2025 годов.
Кредитный рейтинг может быть снижен, а прогноз может быть ухудшен в случае сохранения низкой рентабельности, дальнейшего роста склонности к риску и ухудшения рисков концентрации бизнеса.
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
акционерный коммерческий банк «ЦентроКредит» (акционерное общество) |
|
Сокращённое наименование рейтингуемого лица |
АО АКБ «ЦентроКредит» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
7707025725 |
При присвоении кредитного рейтинга АО АКБ «ЦентроКредит» использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации банкам с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга банкам; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитный рейтинг присвоен по национальной рейтинговой шкале.
Кредитный рейтинг АО АКБ «ЦентроКредит» был впервые опубликован 03.12.2024 г.
Присвоение кредитного рейтинга и определение прогноза по кредитному рейтингу основываются на информации, предоставленной АО АКБ «ЦентроКредит», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием отчётности по РСБУ, составленной на 01.10.2026 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитный рейтинг является запрошенным, АО АКБ «ЦентроКредит» принимало участие в процессе присвоения кредитного рейтинга.
Пересмотр кредитного рейтинга и прогноза по кредитному рейтингу ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало АО АКБ «ЦентроКредит» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитного рейтинга и определения прогноза по кредитному рейтингу АО АКБ «ЦентроКредит» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и / или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
- Базовая ОСК bb+
- ОСК bb+.ru
- Рейтинг BB+.ru
- Прогноз стабильный
о рейтингуемом лице: АО АКБ «ЦентроКредит»
- Регистрационный номер Банка России: 121