

Рейтинговое агентство НКР подтвердило кредитный рейтинг АО «ИСК „АВТОБАН“» (далее — «Автобан», «компания») на уровне A+.ru, прогноз по кредитному рейтингу изменён со стабильного на позитивный.
Одновременно с этим кредитный рейтинг биржевых облигаций АО «АВТОБАН-Финанс» серии БО-П04 (RU000A106K35) на 5 млрд руб. подтверждён на уровне A+.ru.
Резюме
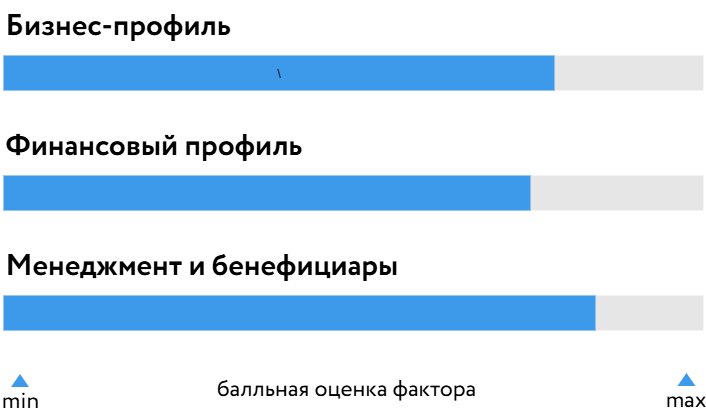
- Оценка бизнес-профиля обусловлена сильными позициями «Автобана» на российском рынке дорожно-мостового строительства и большим объёмом реализованных и подписанных проектов государственно-частного партнёрства (ГЧП), вместе с тем её ограничивают повышенная волатильность выручки в 2022–2025 годах и умеренная концентрация на ключевых заказчиках.
- Низкая долговая нагрузка с учётом специфики деятельности компании, высокие оценки обслуживания долга и ликвидности позитивно сказываются на оценке финансового профиля, однако её сдерживает умеренно низкая операционная рентабельность.
- НКР положительно оценивает качество системы корпоративного управления и стратегического планирования компании.
- Изменение прогноза по кредитному рейтингу на позитивный отражает ожидаемое улучшение оценок финансового профиля и бизнес-профиля компании по мере реализации действующих контрактов и расширения долгосрочного портфеля заказов.
- Рейтингуемый НКР выпуск долговых обязательств АО «АВТОБАН-Финанс» серии БО-П04 гарантирован офертой АО «ИСК „АВТОБАН“», и его кредитный рейтинг устанавливается в соответствии с кредитным рейтингом АО «ИСК „АВТОБАН“» на уровне A+.ru.
Структура БОСК
Информация о рейтингуемом лице
АО «ИСК „Автобан“» — одна из крупнейших российских дорожно-строительных компаний, головная компания группы «Автобан». Компания строит и реконструирует дороги федерального значения, а также реализует иные проекты в 20 субъектах РФ, является генеральным подрядчиком Федерального дорожного агентства «Росавтодор» и госкомпании «Автодор». Объём реализованных проектов ГЧП превышает 200 млрд руб.
Обоснование рейтингового действия
Факторы, определившие уровень БОСК: a+
Умеренно высокие оценки рыночных позиций и их устойчивости
«Автобан» является одним из ключевых игроков на рынке дорожно-мостового строительства РФ, принимает участие в крупнейших проектах этого сектора, что обуславливает высокую оценку рыночных позиций компании.
Устойчивость рыночных позиций компании поддерживает хорошая законтрактованность выручки: портфель нереализованных проектов «Автобана» — один из самых больших на рынке дорожно-мостового строительства, он кратно превышает годовую выручку. Вместе с тем оценку устойчивости рыночных позиций сдерживает повышенная волатильность выручки за 2022–2025 годы, что обусловлено спецификой деятельности на рынке дорожно-мостового строительства, носящей циклический характер.
В оценке бизнес-профиля НКР учитывает национальный масштаб деятельности компании: её проекты охватывают сразу несколько федеральных округов (трассы, проходящие через два и более округа), её основными заказчиками выступают федеральные и региональные органы власти и госкомпании, а также другие крупнейшие строительно-подрядные организации.
Ключевые объекты «Автобана» широко диверсифицированы, компания одновременно реализует 10 крупных проектов, что положительно сказывается на оценке бизнес-профиля. В основном эти проекты относятся к Приволжскому, Центральному и Уральскому федеральным округам.
Сдерживающим фактором для оценки бизнес-профиля является низкая диверсификация клиентов: на «Автодор» и ФДА (Росавтодор) приходится около трети портфеля контрактов.
Низкая долговая нагрузка и высокая ликвидность
«Автобан» поддерживает низкую долговую нагрузку (отношение совокупный долг/OIBDA), по итогам 2025 года она сохранилась на уровне 1,1. В 2026 году агентство ожидает дальнейшего снижения долговой нагрузки в силу планового роста операционной прибыли и уменьшения объёма долга. В своих расчётах НКР учитывает специфику деятельности компании: исключены кредиты и займы, полученные в рамках концессионных соглашений, так как на компанию в рамках этих соглашений нет регресса по долгу.
Высокая оценка обслуживания долга обусловлена тем, что OIBDA и денежные средства на балансе по итогам 2025 года более чем втрое превышали сумму краткосрочного долга и процентных расходов, тогда как операционные денежные потоки до уплаты процентов и с учётом капитальных затрат (FCF) и остатков денежных средств более чем в 3 раза покрывали краткосрочный долг и фактически уплаченные проценты.
Высокую оценку ликвидности «Автобана» поддерживают значительные объёмы неиспользованных остатков по открытым кредитным линиям, которые компания использует как для финансирования проектов, так и для пополнения оборотного капитала. Компания поддерживает широкую диверсификацию по кредиторам.
Рентабельность компании волатильна от года к году в силу разной рентабельности этапов выполняемых проектов. В последние годы компания выполняла значительные объёмы работ, связанных с первыми, наименее рентабельными этапами проектов, что обусловливает умеренно низкую оценку данного субфактора. В 2026 году агентство не ожидает существенных изменений рентабельности.
Структура фондирования оценена на умеренном уровне: доля собственного капитала на конец 2025 года составляла 22,5% активов.
Низкие акционерные риски и формализованная система корпоративного управления
Акционерные риски компании оцениваются НКР как низкие, структура владения достаточно прозрачна для агентства. По имеющимся в распоряжении НКР данным, каких-либо значительных изменений в структуре собственности компании в ближайшее время не ожидается.
Высокие оценки систем корпоративного управления и управления рисками обусловлены применением передовой практики, формализацией процессов, функционированием совета директоров с тремя независимыми директорами, подготовкой отчётности по МСФО на полугодовой основе. НКР принимает во внимание развитие цифровизации производства и широкое применение бизнес-аналитики, что повышает экспертизу компании и качество отбираемых проектов.
Высокая оценка качества управления ликвидностью учитывает длительный опыт работы компании как на публичном, так и на непубличном рынках капитала.
Результаты применения модификаторов
Стресс-тестирование в условиях негативных рыночных тенденций (макрофинансовый стресс, негативные события в отрасли функционирования компании) не оказало существенного влияния на уровень БОСК «Автобана».
С учётом влияния модификаторов ОСК «Автобана» установлена на уровне a+.ru.
Оценка внешнего влияния
В ходе рейтинговой оценки «Автобана» НКР не учитывало вероятность экстраординарной поддержки со стороны ключевых бенефициаров.
Кредитный рейтинг АО «ИСК „АВТОБАН“» соответствует ОСК и подтверждается на уровне A+.ru.
Облигационный выпуск АО «АВТОБАН-Финанс»
Выпуск облигаций АО «АВТОБАН-Финанс» серии БО-П04 (RU000A106K35) имеет статус старшего необеспеченного долга, по нему не предусмотрены корректировки за субординацию и обеспечение. Кредитный рейтинг учитывает публичную безотзывную оферту от АО «ИСК „АВТОБАН“», являющегося материнской компанией для АО «АВТОБАН-Финанс». Кредитный рейтинг выпуска соответствует кредитному рейтингу АО «ИСК „АВТОБАН“» и устанавливается на уровне A+.ru.
Факторы, способные привести к изменению рейтинга
К повышению кредитного рейтинга «Автобана» могут привести дальнейшее улучшение оценок финансового профиля и бизнес-профиля компании по мере реализации действующих контрактов и расширения долгосрочного портфеля заказов компании.
Кредитный рейтинг «Автобана» может быть снижен, или прогноз может быть ухудшен в случае значительного сокращения участия федеральных и региональных органов власти в дорожно-мостовом строительстве страны; существенного ухудшения показателей долговой нагрузки, рентабельности и обслуживания долга.
Кредитный рейтинг облигаций АО «АВТОБАН-Финанс» серии БО-П04 может быть изменён вслед за соответствующим изменением кредитного рейтинга АО «ИСК „АВТОБАН“».
Рейтингуемый выпуск облигаций АО «АВТОБАН-Финанс»
|
Полное наименование объекта рейтинга |
АВТОБАН-Финанс АО БО-П04 |
|
Краткое наименование объекта рейтинга |
АВТОБФ БП4 |
|
Страна регистрации объекта рейтинга |
Россия |
|
Серия |
БО-П04 |
|
Государственный номер выпуска ценных бумаг |
4B02-04-82416-H-001P |
|
ISIN |
RU000A106K35 |
|
Тип долговой бумаги |
старший необеспеченный долг |
|
Объём выпуска ценных бумаг |
5 млрд руб. |
|
Дата погашения |
18.07.2028 г. |
|
Ставка купона |
15% |
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
акционерное общество «Инвестиционная строительная компания „АВТОБАН“» |
|
Сокращённое наименование рейтингуемого лица |
АО «ИСК „Автобан“» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
9729278924 |
При присвоении кредитных рейтингов АО «ИСК „Автобан“» и биржевым облигациям АО «АВТОБАН-Финанс» серии БО-П04 использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации нефинансовым компаниям с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга нефинансовым компаниям; Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации долговым обязательствам с целью присвоения кредитного рейтинга долговым обязательствам; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитные рейтинги присвоены по национальной рейтинговой шкале.
Кредитный рейтинг АО «ИСК „Автобан“» был впервые опубликован 25.09.2025 г. Кредитный рейтинг выпусков облигаций АО «АВТОБАН-Финанс» серии БО-П04 был впервые опубликован 13.05.2026 г.
Присвоение кредитных рейтингов АО «ИСК „Автобан“» и биржевым облигациям АО «АВТОБАН-Финанс» и определение прогноза по кредитному рейтингу АО «ИСК „Автобан“» основываются на информации, предоставленной АО «ИСК „Автобан“», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием консолидированной финансовой отчётности по МСФО, составленной на 31.12.2025 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитные рейтинги являются запрошенными, АО «ИСК „Автобан“» принимало участие в процессе присвоения кредитных рейтингов.
Пересмотр кредитных рейтингов АО «ИСК „Автобан“» и биржевых облигаций АО «АВТОБАН-Финанс» и прогноза по кредитному рейтингу АО «ИСК „Автобан“» ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало АО «ИСК „Автобан“» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитных рейтингов АО «ИСК „Автобан“» и долговым обязательствам АО «АВТОБАН-Финанс» и определения прогноза по кредитному рейтингу АО «ИСК „Автобан“» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и/или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
Ключевые финансовые показатели млрд руб.- Базовая ОСК a+
- ОСК a+.ru
- Внешнее влияние —
- Рейтинг A+.ru
- Прогноз позитивный
о рейтингуемом лице: АО «ИСК „АВТОБАН“»