

Рейтинговое агентство НКР подтвердило кредитный рейтинг ООО «Аэрофьюэлз Групп» (далее — «Аэрофьюэлз», «компания») на уровне A.ru и изменило прогноз по кредитному рейтингу со стабильного на позитивный.
Одновременно с этим кредитные рейтинги выпусков биржевых облигаций АО «Аэрофьюэлз» серий 002P-03 (RU000A1090N4) и 002P-04 (RU000A10B3S8) подтверждены на уровне A.ru.
Резюме
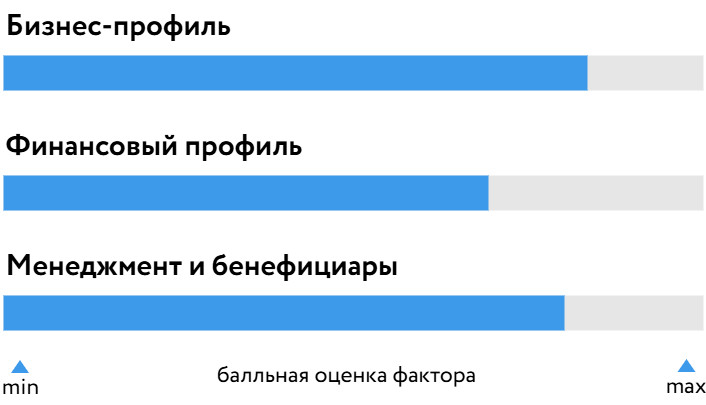
- Позитивный прогноз по кредитному рейтингу «Аэрофьюэлз» обусловлен укреплением рыночных позиций компании, улучшением показателей ликвидности и ожидаемым снижением долговой нагрузки.
- Оценку бизнес-профиля поддерживают устойчивая позиция компании на российском рынке аэропортовой топливной заправки с высокими барьерами для входа, географическая диверсификация бизнеса и низкие показатели концентрации активов.
- Сдерживающее влияние на оценку бизнес-профиля оказывают риски устойчивости рынков, включая возможное резкое снижение объёма авиаперевозок.
- Оценку финансового профиля компании ограничивают рост долговой нагрузки в 2025 году и уровень операционной рентабельности; положительное влияние на неё оказывают метрики ликвидности и структура фондирования.
- При оценке фактора «Менеджмент и бенефициары» НКР принимает во внимание наличие ключевых политик в сфере корпоративного управления и управления рисками; акционерные риски оцениваются как низкие.
- Рейтингуемые НКР выпуски биржевых облигаций АО «Аэрофьюэлз», входящего в состав ООО «Аэрофьюэлз Групп», имеют статус старшего необеспеченного долга; кредитные рейтинги выпусков биржевых облигаций соответствуют кредитному рейтингу ООО «Аэрофьюэлз Групп» — A.ru.
Структура БОСК
Информация о рейтингуемом лице
ООО «Аэрофьюэлз Групп» — крупнейший независимый оператор аэропортовых топливозаправочных комплексов (ТЗК) в 30 аэропортах России. Группа компаний «Аэрофьюэлз» также занимается организацией услуг авиатопливообеспечения в 150 странах.
Обоснование рейтингового действия
Факторы, определяющие уровень БОСК: a
Сильные рыночные позиции и низкая концентрация активов
Умеренно высокая оценка бизнес-профиля основывается на устойчивых рыночных позициях «Аэрофьюэлз». Компания работает через разветвлённую сеть — 30 собственных ТЗК по всей стране, однако размер её бизнеса относительно невелик (7% рынка аэропортовой заправки в РФ) в сравнении с дочерними структурами крупных российских нефтяных корпораций (в совокупности — 90% рынка). На международном рынке аэропортовой заправки компания предоставляет посреднические услуги по авиатопливообеспечению для более 100 авиакомпаний.
Рыночные позиции компании усилились в 2024 году в результате отказа иностранных авиакомпаний от услуг заправщиков — дочерних компаний отечественных вертикально интегрированных нефтяных компаний (ВИНК), включённых в санкционные списки. «Аэрофьюэлз» является независимым заправщиком, что позволяет наращивать сотрудничество с иностранными авиакомпаниями. НКР ожидает дальнейшего роста операционных показателей «Аэрофьюэлз» в России в 2026–2027 годах на фоне высокого спроса на авиационное топливо благодаря развитию внутреннего туризма и удлинению маршрутов.
Дополнительную поддержку оценке бизнес-профиля оказывают географическая диверсификация активов компании (деятельность в региональных аэропортах); широкая клиентская база, состоящая из ведущих отечественных и мировых авиакомпаний; высокие барьеры для входа на рынок новых игроков, обусловленные техническими ограничениями на дублирование топливозаправочной инфраструктуры на региональном уровне.
В то же время оценка бизнес-профиля сдерживается низкой устойчивостью рынка авиаперевозок и, как следствие, рынка аэропортовой заправки в условиях административных ограничений (пандемийных, санкционных). К числу подобных рисков относятся резкое падение спроса на авиатопливо (как в 2020 году, когда он падал на 45%) или кардинальная перестройка лётных маршрутов (как в 2022 году с сокращением пассажиропотока в ряде аэропортов южной и центральной России).
Улучшение показателей ликвидности и ожидаемое снижение долга
Оценка финансового профиля складывается из умеренных метрик ликвидности и долговой нагрузки, устойчивой структуры фондирования с высокой долей собственного капитала и консервативной оценки рентабельности.
Отношение совокупного долга к OIBDA в 2025 году увеличилось до 2,42 по сравнению с 1,59 годом ранее из-за опережающих темпов роста долга относительно OIBDA. Прирост долга был вызван необходимостью финансирования программы капитального строительства и модернизации основных средств компании. В 2026 году инвестиционная программа была завершена, в связи с чем компания планирует сокращение долга и снижение соотношения совокупного долга к OIBDA до менее 1,0.
Отношение FFO (средства от операций до уплаты процентов) к совокупному долгу снизилось в 2025 году до 23% с 49% годом ранее в связи с ростом долговой нагрузки. В 2026 году агентство ожидает восстановление показателя до 50% в связи со снижением уровня долга и продолжающимся ростом FFO.
Оценка обслуживания долга сдерживается отрицательным значением FCF (свободный денежный поток до уплаты процентов) в 2024–2025 годах по причине высоких расходов на инвестиционную программу. В 2026 году после завершения инвестиционной программы ожидается положительное значение FCF. Покрытие процентных расходов и краткосрочного долга денежными средствами и FCF составит 57%. Покрытие процентных расходов OIBDA составило 5,1 в 2025 году и ожидается на уровне 5,3 по итогам 2026 года.
Показатели ликвидности компании улучшились по итогам 2025 года. Соотношение денежных средств с учётом неиспользованных банковских лимитов и текущих обязательств по итогам 2025 года выросло до 56% с 23% годом ранее. По итогам 2026 года ожидается сохранение текущего уровня. Соотношение ликвидных активов и текущих обязательств также выросло в 2025 году и составило 97% по сравнению с 88% в 2024 году. В 2026 году НКР прогнозирует рост метрики свыше 120%. Ликвидные активы включают товарные запасы топлива и дополнительную ликвидность в виде неиспользованных банковских лимитов.
Оценку финансового профиля ограничивает операционная рентабельность по критериям и бенчмаркам применяемой методологии НКР. Отношение OIBDA к выручке составило 11% в 2024–2025 годах и не превысит данный уровень в 2026 году. Уровень операционной маржинальности обусловлен существенно меньшим объёмом бизнеса компании по сравнению с конкурентами, а также концентрацией операций в региональных аэропортах, что также ограничивает маржинальность деятельности. Рентабельность активов снизилась в 2025 году до 10% по сравнению с 23% годом ранее в результате снижения чистой прибыли и существенного роста активов (+40%). По итогам 2026 года ожидается восстановление показателя до 17%.
На долю собственных средств в структуре фондирования в 2024–2025 годах приходилось более 40%, что положительно сказалось на оценке финансовой автономии и в целом финансового профиля «Аэрофьюэлз». В 2026 году ожидается рост показателя до 53%.
Низкие акционерные риски, умеренно высокое качество корпоративного управления
Структура собственников компании была раскрыта агентству и оценивается как стабильная и не несущая существенных рисков.
Компания разработала и применяет политику по управлению рисками, антикоррупционную политику и кодекс деловой этики. Основой внутренней нормативной базы «Аэрофьюэлз» являются корпоративные стандарты и документы, внедрённые за период совместной работы с Royal Dutch Shell (2001–2016 годы). Оценку корпоративного управления сдерживает высокая концентрация принятия решений на акционерах компании.
Уровень детализации стратегии оценивается как средний; «Аэрофьюэлз» предоставила прогнозную модель до 2030 года. Группа компаний подготавливает консолидированную аудированную отчётность по МСФО на годовой основе.
Результаты применения модификаторов
Стресс-тестирование в условиях негативных рыночных тенденций, влекущих за собой значительное снижение выручки и операционной прибыли при сохранении объёма долга, не оказало существенного влияния на уровень БОСК.
С учётом влияния модификаторов ОСК установлена на уровне a.ru.
Оценка внешнего влияния
НКР не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров.
Кредитный рейтинг ООО «Аэрофьюэлз Групп» установлен на уровне A.ru.
Облигационные выпуски АО «Аэрофьюэлз»
АО «Аэрофьюэлз» входит в состав ООО «Аэрофьюэлз Групп». Выпуски биржевых облигаций АО «Аэрофьюэлз» серий 002P-03 (RU000A1090N4) и 002P-04 (RU000A10B3S8) имеют статус старшего необеспеченного долга.
Кредитный рейтинг выпусков учитывает публичную безотзывную оферту от ООО «Аэрофьюэлз Групп» и ООО «ТЗК Аэрофьюэлз», также входящего в состав ООО «Аэрофьюэлз Групп». Согласно методологии НКР, указанная оферта позволяет использовать замещение кредитного качества эмитента кредитным качеством оферента и установить кредитные рейтинги выпусков биржевых облигаций АО «Аэрофьюэлз» на одном уровне с кредитным рейтингом ООО «Аэрофьюэлз Групп» — A.ru.
Факторы, способные привести к изменению рейтинга
К повышению кредитного рейтинга могут привести снижение долговой нагрузки и рост операционной рентабельности вследствие диверсификации бизнеса.
Кредитный рейтинг может быть снижен, а прогноз — ухудшен в случае, если операционные
показатели компании существенно снизятся по причине резкого сокращения рынка авиаперевозок, а также существенного ухудшения ключевых показателей финансового профиля, в частности, долговых метрик, показателей рентабельности деятельности, ликвидности.
Кредитные рейтинги выпусков облигаций АО «Аэрофьюэлз» могут быть изменены вслед за соответствующим изменением кредитного рейтинга ООО «Аэрофьюэлз Групп».
Рейтингуемые выпуски облигаций АО «Аэрофьюэлз»
|
Полное наименование объекта рейтинга |
Аэрофьюэлз-002Р-03 |
Аэрофьюэлз-002Р-04 |
|
Краткое наименование объекта рейтинга |
Аэрфью2Р03 |
Аэрфью2Р04 |
|
Страна регистрации объекта рейтинга |
Россия |
Россия |
|
Серия |
002P-03 |
002P-04 |
|
Государственный номер выпуска ценных бумаг |
4B02-03-29449-H-002P |
4B02-04-29449-H-002P |
|
ISIN |
RU000A1090N4 |
RU000A10B3S8 |
|
Тип долговой бумаги |
старший необеспеченный долг |
старший необеспеченный долг |
|
Объём выпуска ценных бумаг |
1 200 000 000 руб. |
1 000 000 000 руб. |
|
Дата погашения |
20.07.2027 г. |
19.03.2027 г. |
|
Ставка купона |
ключевая ставка Банка России + 340 б. п. |
24,75% |
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
общество с ограниченной ответственностью «Аэрофьюэлз Групп» |
|
Сокращённое наименование рейтингуемого лица |
ООО «Аэрофьюэлз Групп» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
7710380617 |
При присвоении кредитных рейтингов ООО «Аэрофьюэлз Групп» и долговым обязательствам АО «Аэрофьюэлз» использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации нефинансовым компаниям с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга нефинансовым компаниям; Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации долговым обязательствам с целью присвоения кредитного рейтинга долговым обязательствам; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитные рейтинги присвоены по национальной рейтинговой шкале.
Кредитный рейтинг ООО «Аэрофьюэлз Групп» был впервые опубликован 14.11.2025 г. Кредитный рейтинг выпуска облигаций АО «Аэрофьюэлз» серии 002P-03 был впервые опубликован 23.07.2024 г. Кредитный рейтинг выпуска облигаций АО «Аэрофьюэлз» серии 002P-04 был впервые опубликован 17.03.2025 г.
Присвоение кредитных рейтингов ООО «Аэрофьюэлз Групп» и долговым обязательствам АО «Аэрофьюэлз» и определение прогноза по кредитному рейтингу ООО «Аэрофьюэлз Групп» основываются на информации, предоставленной ООО «Аэрофьюэлз Групп», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием консолидированной финансовой отчётности по МСФО, составленной на 31.12.2025 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитные рейтинги являются запрошенными, ООО «Аэрофьюэлз Групп» принимало участие в процессе присвоения кредитных рейтингов.
Пересмотр кредитных рейтингов ООО «Аэрофьюэлз Групп» и долговых обязательств АО «Аэрофьюэлз» и прогноза по кредитному рейтингу ООО «Аэрофьюэлз Групп» ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало ООО «Аэрофьюэлз Групп» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитных рейтингов ООО «Аэрофьюэлз Групп» и долговым обязательствам АО «Аэрофьюэлз» и определения прогноза по кредитному рейтингу ООО «Аэрофьюэлз Групп» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и/или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
Ключевые финансовые показатели млрд руб.- Базовая ОСК a
- ОСК a.ru
- Внешнее влияние —
- Рейтинг A.ru
- Прогноз позитивный
о рейтингуемом лице: ООО «Аэрофьюэлз Групп»